PAR68-MK-003 ปัญหาการเรียกเก็บภาษีป้าย Vender ไม่ได้
วันที่ออกเอกสาร
5/5/68
ผู้แก้ไขปัญหา แผนกการตลาด
เกิดเหตุการณ์อะไร
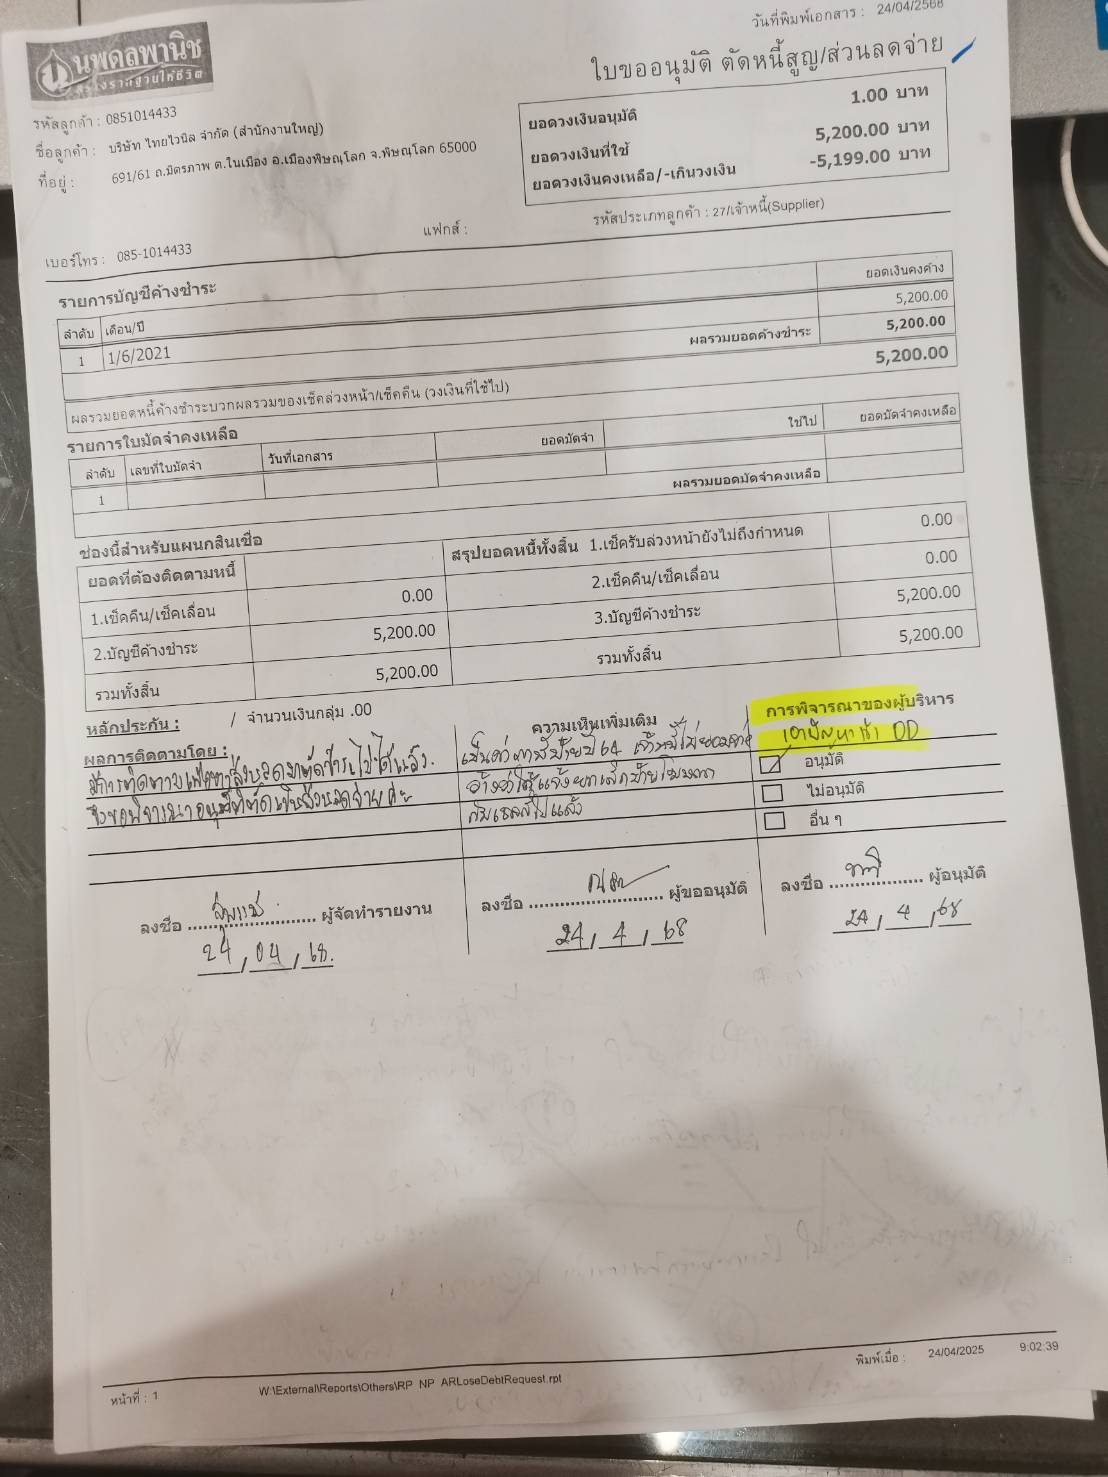
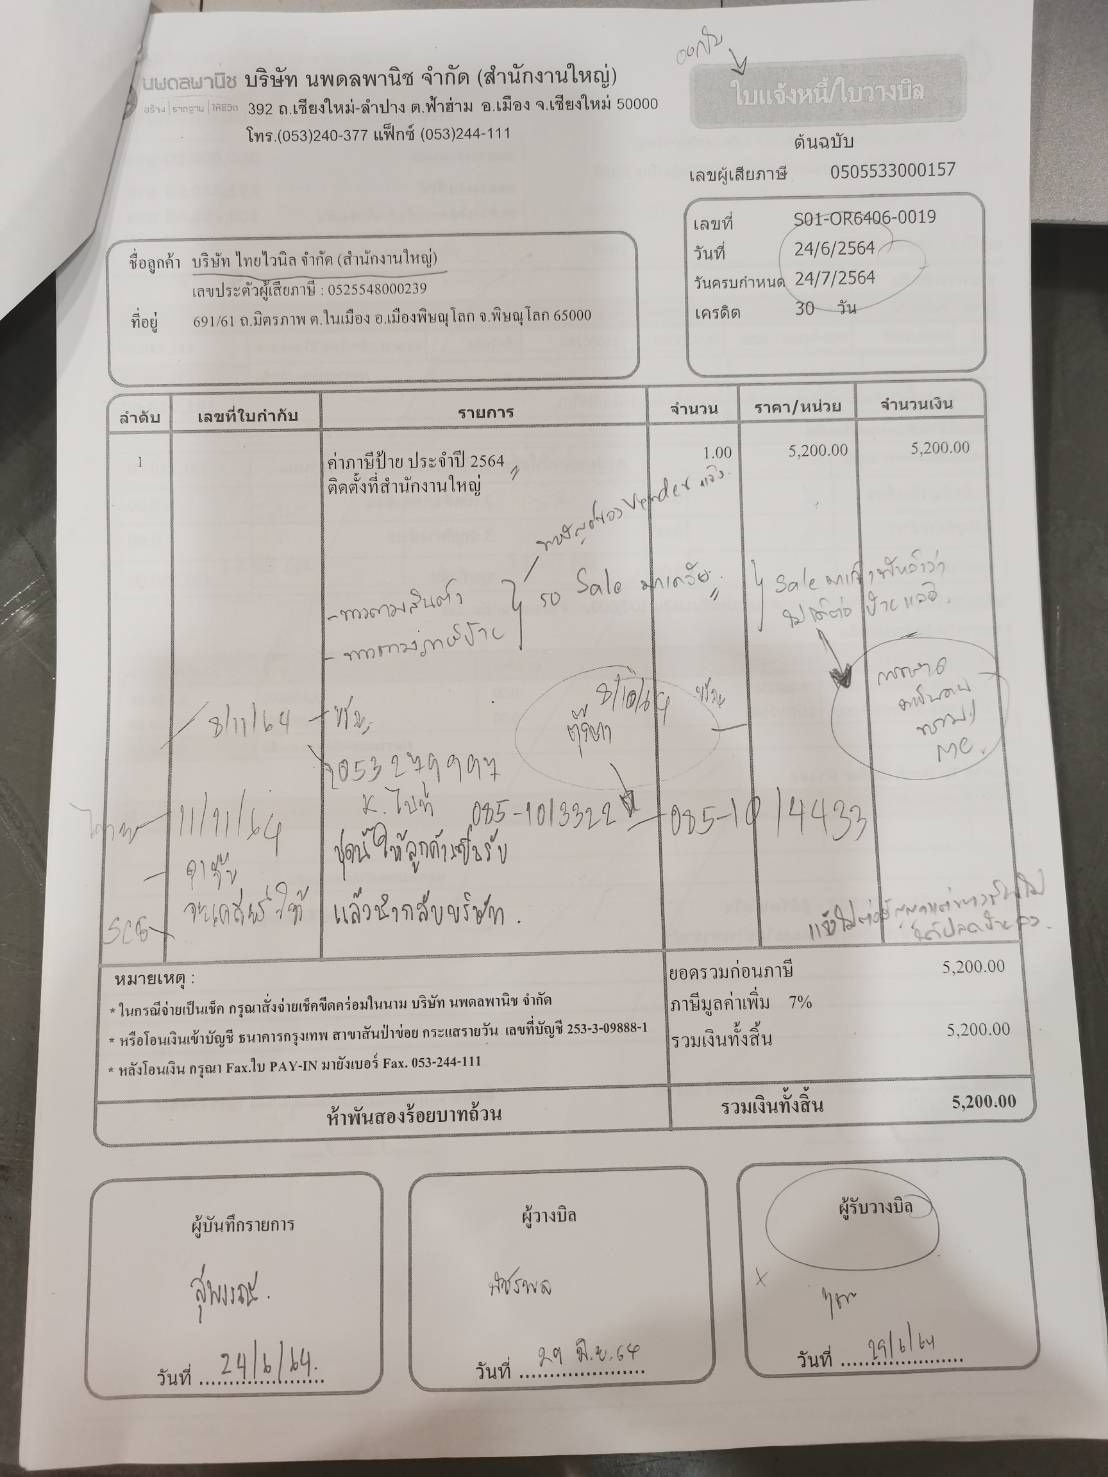
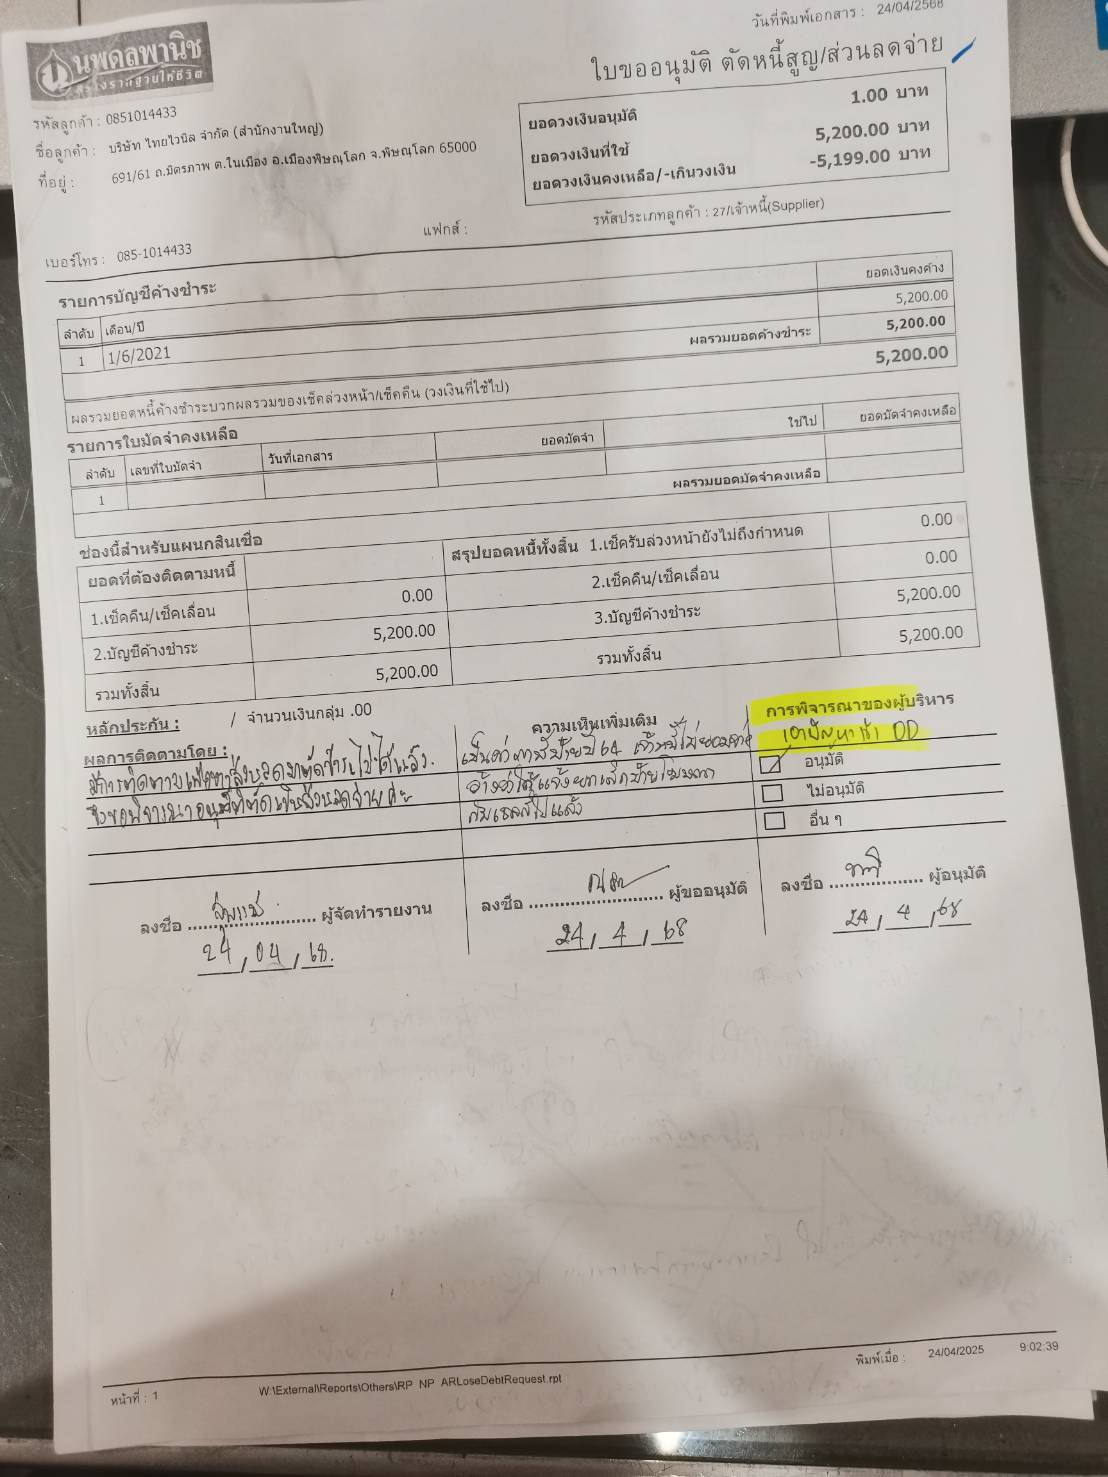
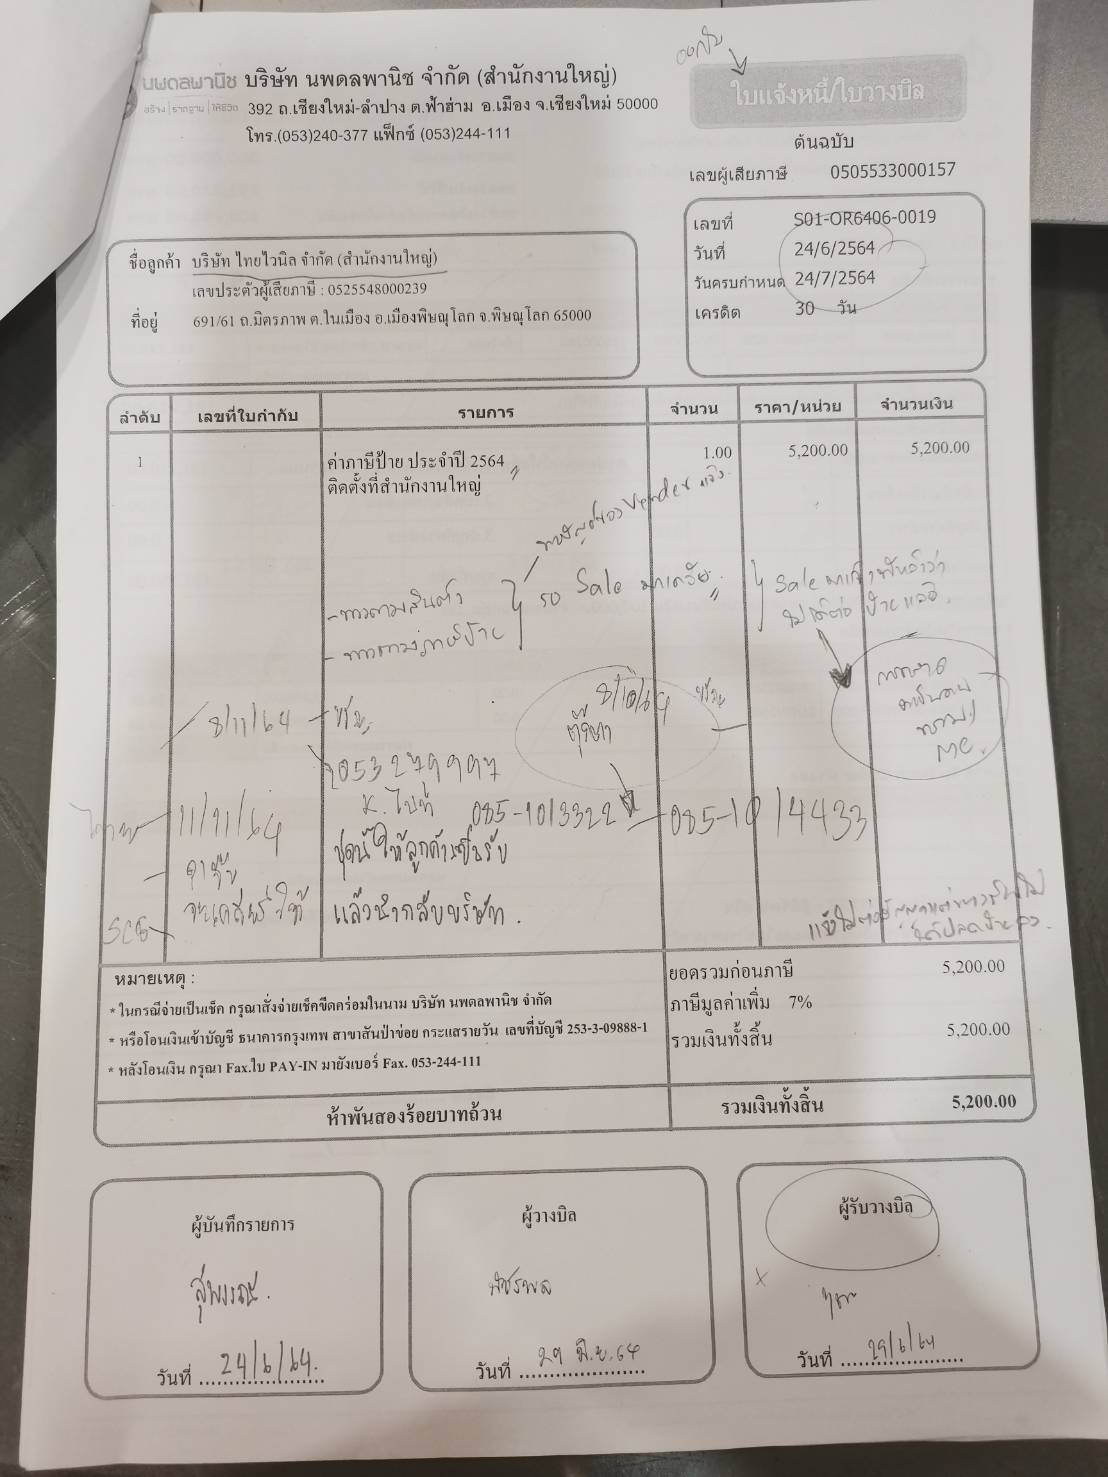
เนื่องจากรับแจ้งปัญหาจากแผนกสินเชื่อ คือ ได้มีการเรียกเก็บวางบิลค่าภาษีป้ายไปยัง บริษัท ไทยไวนิล จำกัด จำนวน 5,200 บาท เมื่อวันที่ 24 มิถุนายน 2564 และได้มีการทวงถามมาตลอดและทาง Sale ได้แจ้งกลับมาว่าไม่ได้ต่อสัญญาป้ายและไม่ได้ซื้อขายกับทางบริษัทฯ แล้ว จึงอยากให้ทางการตลาดวินิจฉัยปัญหาและตรวจสอบกระบวนการทำงานและปรับปรุงคู่มือ เพื่อป้องกันไม่ให้เกิดปัญหาซ้ำ
| วินิจฉัยสาเหตุของปัญหา |
มาตรการแก้ไขปัญหา |
- Vender แจ้งไม่ได้ต่อสัญญาแต่ไม่ได้ปลดป้ายลงผู้รับผิดชอบไม่ได้ติดตามงานจนจบกระบวนการ
|
- กำหนดคู่มือกระบวนการทำงานเรื่องการ
์ออกเอกสารการสัญญาเช่าที่ชัดเจน เพื่อการติดตามและประสานงานประจำวันการมต่ิอบหมายงานและสร้าง Buddy เพื่อหากมีใครลาออกจะได้มีการต่องานกันได้
- เพิ่มเติมในคู่มือปฏิบัติงาน
วเงื่าอนไขกรณี Vender ไม่ต่อสัญญาป้ายจะต้องดำเนินการอย่างไรบ้าง
เพิ่ทำจดหมายระบุสัญญาเช่าก่อนหมดสัญญาล่วงหน้าอย่างน้อย 3 เดือน ของทุกปี และกำหนดวันตอบรับไม่เกิน 30 ธันวลาให้Venderสคม ของทุกปี- ระบุเงื่
งอนไขใบตอบรับปหากทาง Vender ตอบรับช้าย โดยจะเริกว่มส่งจากำหนดหมายป้ายในเดรือน ตุลาคไม และ จะปิด่ตอบรับภายในปี จะถูกเรียกเก็บค่าภาษีป้ายในปีถัดไปทันที
- การตลาดจะมีคิดค่าใช้จ่ายในการรื้อถอนป้าย เพิ่มเติมจากค่าเช่าป้ายเดิม เผื่อในก
ุรณีที่ทางVender ไมภ่ต่อสัญญาพและตอบกลับมาช้ากว่ากำหนด จะได้ทำการจ้างช่างทำการปลดป้ายทันธ์เท่านั้นี
- กรณี หากมี Vender ไม่ต่อสัญญา ทางแผนกการตลาด จะแจ้งทางบริหารสินค้า เพื่อติดต่อVenderเจ้าอื่น มาเช่าต่อทันที
หากทาง Vender ยังไม่สามารถให้คำตอบได้ว่า จะต่อสัญญา หรือไม่ต่อสัญญา ทางแผนกการตลาดจะคิดค่ารื้อถอนป้าย โดยจะบวกเข้าไปในค่าเช่าป้ายทุกป้าย
|
Job Description